| 收件人姓名: | |
| 收件人Email: | |
| 寄件人電話: | |


要分辨自己該選哪一種信託工具,最快的方法,就是先問一句:「你想保護的是別人,還是自己?」
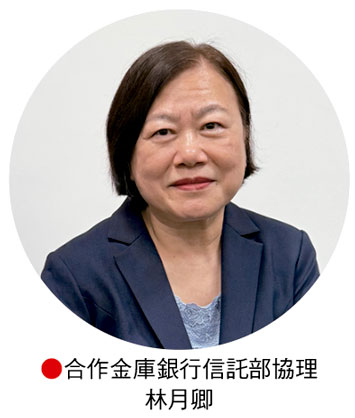
合作金庫銀行信託部協理林月卿觀察,保險金信託的傳統定位在「留愛受益人」,最典型的情境就是,身為保戶的父母,擔心自己身故後,年幼子女或心智障礙的家人,無力管理一大筆保險理賠金,於是透過信託,讓這筆錢按計畫照顧家人。
而安養信託的核心,則是「照顧自己的老後」,對象多半是高齡長者、獨居長輩,或提早為退休生活做準備的壯世代,重點在於規劃自己未來的生活費、安養與醫療支出,預先鎖好一筆專款。
但值得注意的是,近年來,保險金信託的功能也不斷延伸。舉例來說,保戶若把長照險或失能險的理賠金,一併納入信託規劃,就能達成「生前自我照顧」的效果;萬一未來失能、失智,這筆理賠金會由信託專款專用,照顧的對象就從家人變成了自己。
兩者的差別,可以拆成三個層面看。
第一是資金來源。保險金信託的信託財產,要等到保險理賠發生、理賠金撥入後才存在;安養信託則是簽約時,就把手邊一筆現有資金交付信託。
第二是生效時點。保險金信託像一個「附條件」的帳戶,理賠到位才啟動,在那之前是「空的」;安養信託是簽約、財產移轉後,就立即運作。
最後是保護對象。保險金信託保護的,多半是下一代受益人,目的是預防理賠金被揮霍或侵占;安養信託保護的是委託人自己,防的是老後失智、被詐騙或財產被不當挪用。
那麼,怎麼判斷自己需要哪一種?林月卿提供一個簡單的分法:擔心「自己身故後,家人或孩子無法妥善管理理賠金」,或是手上有長照險、失能險,怕「未來失能失智時自己無力管理、理賠金遭他人覬覦」者,較適合保險金信託;如果手邊已有一筆既有資產,希望「保障自己老後生活、專款專用」,則更適合安養信託。
給付與費用 兩種信託各有算法
出發點不同,給付設計也跟著不同。一般來說,保險金信託以「保護受益人」為核心,常見安排是定期撥付生活費、支應教育費用,或保留重大醫療、緊急支出的彈性提領,也可以設計成受益人到了特定年齡、達成特定條件後,再一次給付。安養信託則以「老後照護」為核心,重視現金流的穩定與持續,多按月撥付生活費、安養機構入住費,或視需要支應醫療與看護費用。
費用結構上,兩種信託的收費邏輯相近,差別在「起算時點」。實務上,信託費用通常包含簽約時一次性收取的設立費、依信託資產規模按期計收的管理費,以及每次撥款時按次收取的給付手續費。關鍵差異在於,保險金信託要等到理賠金轉入後,才開始計收管理費;安養信託則是簽約、存入資金的當下就起算。
至於門檻,沒有想像中高。兆豐國際商業銀行副總經理陳文信觀察,近年來信託規劃有兩個明顯趨勢,一是進入門檻降低,二是費用透明化,讓民眾清楚知道每一筆費用對應到哪些服務。此外,也有銀行推出低門檻的「預開型信託」,民眾可以先用很小一筆錢把信託架構簽好、框先搭起來,等未來有退休金、存款或保險理賠金時再陸續匯入,沒有最低資產或最低保額的硬性限制。
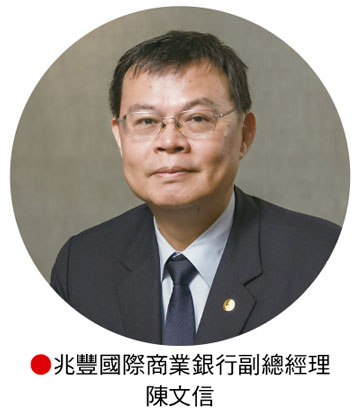
陳文信提醒,評估一份信託值不值得辦,不該只盯著管理費率高低,更該拿它和「潛在風險」相比:例如一次詐騙的損失、一段失能期龐大的長照支出。相較之下,信託管理費所換來的財產保全、專款專用與照顧安排機制,往往更能凸顯其真正價值。

四個常見迷思 讓信託效果打折?
釐清了信託的種類與費用後,真正容易踩雷的,是規劃時的四個迷思。
第一個迷思是,以為「買了保險就夠了,不需要架構信託」。
許多人覺得保額買足、或選了保險公司的分期給付,效果就跟保險金信託一樣。但兩者的功能並不相同。保險的分期給付,核心只在「時間分散」,避免一大筆理賠金一次入帳、短期內被花光,處理的是「錢什麼時候給」。而保險金信託,則進一步加上一層機制,包括資金怎麼管、用途能不能限定、每一筆支出要不要審核,處理的是「錢怎麼管、怎麼用」。
更現實的差別在於,分期給付的錢一旦進了受益人個人帳戶,就和一般財產無異,擋不住受益人被詐騙、被借貸壓力拖垮或亂投資;保險金信託則是透過信託專戶,能依約定直接把錢付給醫療或照護機構,也能限制大額提領,多一道把關。
第二是以為「信託是有錢人的專利」,覺得資產要好幾千萬才辦得起。事實上,在詐騙風險升高、退休金又有限的情況下,一般家庭反而更需要這種制度化的資產保全工具。
第三個迷思是「忽略信託監察人」的重要性。林月卿提醒,當受益人是未成年人或失能者時,萬一新任的監護人或其他照顧者「動了歪腦筋」,可能要求解約或不當提領信託財產;這時,信託監察人就是那道關鍵的把關防線,替無力自保的受益人盯著受託人與資金流向。實務上,若沒有合適的親屬可以擔任,也可以委由社福團體等第三方出任,讓監督更為中立。
第四個迷思,是以為「契約一簽定終身」,擔心錢一旦進了信託就被鎖死,臨時有大筆醫療需求也動不了。
事實上,信託契約其實是有調整彈性的,可以隨受益人的年齡、失能程度或照護需求變化,調整給付條件,例如從每月生活費,切換成全額的照護或醫療支出;只要在契約設計初期,就要把這些變數考慮進去,未來就能因應現實情境的變化去彈性調整。
「信託是『行為能力健全時』才能成立的法律安排,一旦進入失智或失能狀態,多半只能走監護宣告,程序複雜、成本也高。」陳文信提醒,務必趁身體健康、頭腦清楚時提前規劃。趁早搞懂、提早規劃,才能讓保障真正按照自己的心意,照顧到最在乎的人。
兩種信託並用 串成完整防護鏈
事實上,保險金信託和安養信託,並不是二選一的單選題。在現實生活中,兩種信託同時派上用場的情境,其實並不少。林月卿舉出最常見的三種典型情境。
一是家有身心障礙子女的父母。他們一方面擔心自己年邁後無力照顧孩子,一方面又怕自己身故後,留下的高額保險金被旁人挪用、詐騙,孩子頓失依靠。二是頂客族或子女在國外的「老老照顧」家庭,雖然夫妻互為彼此的保單受益人,但萬一一方發生長照或身故事故,另一方也常因高齡、失智或體力不支,導致無力親自請領、管理大筆理賠金。三是不想依賴子女的壯世代,希望退休後有穩定的生活費維持尊嚴,又擔心自己身故後,辛苦一輩子的財產被子女一夕揮霍、投資失利,或因離婚而外流。
這些情境的共同點是「生前」與「身後」的照顧需求,串接在一起;而解法就是讓兩種信託各司其職:用「安養信託」照顧自己的老後生活,用「保險金信託」承接身故或失能後的理賠金,再導入給付設計繼續照顧家人。「這等於把『資金取得』到『長期照護』串連成一條完整的防護鏈,前段管自己,後段管家人,中間不斷鏈」。」陳文信這樣形容。
共銷新制上路 信託走向人生基本配備
共同行銷新制上路後,對保戶端最大的改變,就是多了一個新的「入口」:買保險的同時,也有機會在熟悉的服務管道,一站接觸到保險金信託與安養信託,不必再為了辦信託到處奔波。
銀行業者預期,這將有助於將信託客群從少數人推向大眾化,有望透過保險業務員,帶動一大批「有保單、卻還沒規劃信託」的客戶,提早把信託納入人生的基本配備。對保戶來說,這代表未來辦信託更方便,也更有機會及早替自己與最在乎的人,築起一道保障。
延伸閱讀:
| 編輯推薦 | ||
健康醫療百科 蛀牙未治療 當心引發蜂窩性組織炎
蛀牙未治療,可能導致蜂窩性組織炎!
大林慈濟醫院牙科暨口腔顎面外科主任鄭朝鴻表示,... | 財經時勢 景氣燈號 續亮第8顆黃藍燈
經建會昨(27)日公佈4月景氣燈號,連續第8個月呈現黃藍燈,創下史上最長的復甦等待期,且景氣綜... | 市場動態 全球人壽總經理劉先覺:「投資型保單未來必定是主流」
保險業臥虎藏龍,不只頂尖的業務員道不盡,各家保險公司的領導人更是人中之龍。在本月的領袖會客室當... |