| 收件人姓名: | |
| 收件人Email: | |
| 寄件人電話: | |
新聞 財產保險
閃車失控撞護欄「自撞不賠」 評議中心這理由打臉!
文/楊佳真| 《現代保險》雜誌 | 2019.06.13 (新聞)


| 【本文重點】為閃車失控衝撞護欄,保險公司以「自撞」為除外責任拒賠!沒想到評議中心搬出《保險法》第33條第1項,竟讓保險公司啞口無言,成功替保戶爭取理賠。 |
小恩去(2018)年在快速公路以時速60~70公里行駛,不料外側一台重機突失控倒地,小恩為了閃避,先緊急轉向內側車道,又往右偏、撞上外側護欄,造成車頭全毀、右後方輪框損毀及保險桿脫落。
事後,小恩認為是右車尾先碰到重機,導致慣性前進方向被改變,才會失控衝撞護欄,向保險公司提出「丙式車體險」理賠遭拒!保險公司主張,小恩的汽車並未與重機直接碰撞,所以該起交通事故為自撞,屬除外責任。
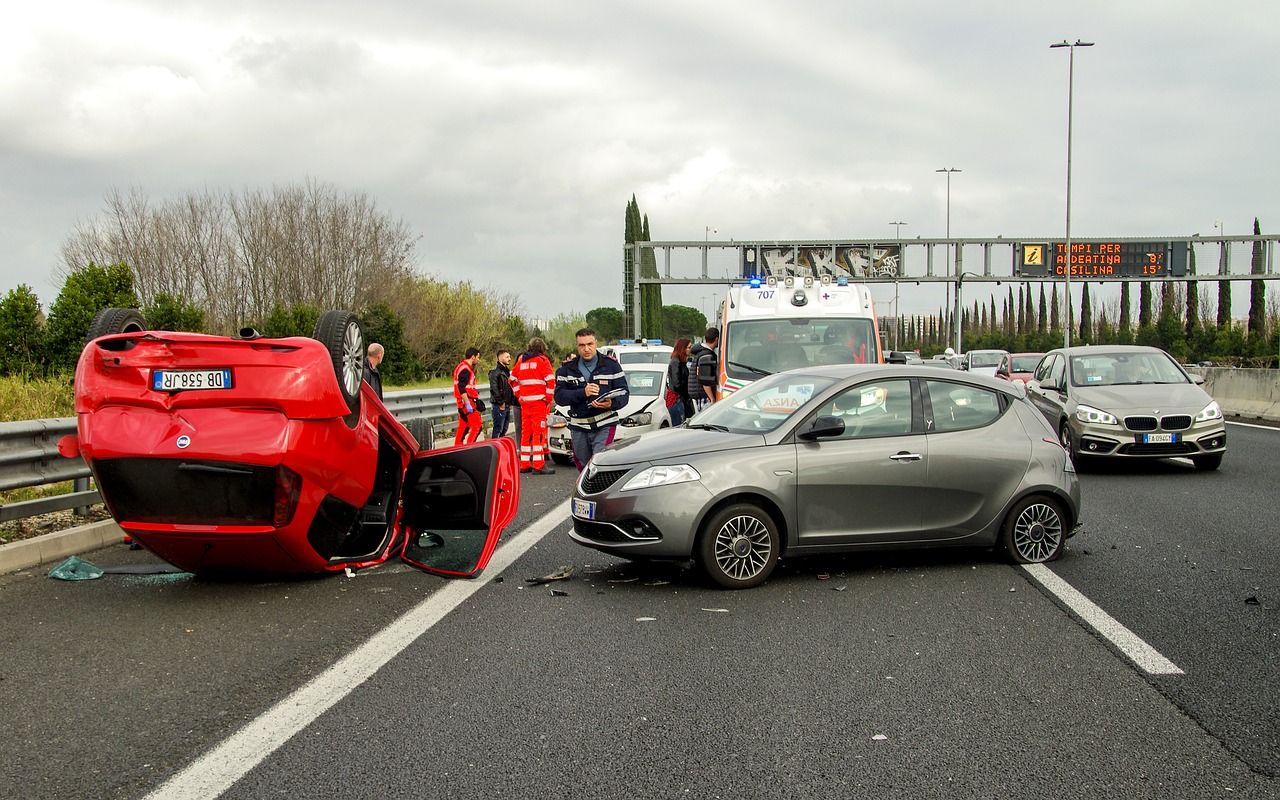
(車禍示意圖,非當事車輛)
「丙式車體險」也就是所謂的「車碰車」,條款規定,「被保險汽車因與車輛發生碰撞、擦撞所致之毀損滅失,在確認事故之對方車輛後,始負賠償之責。」但不保事項也約定,「被保險汽車非直接與對造車輛碰撞、擦撞所致之毀損滅失,不負賠償責任。」
評議中心顧問認為,該起事故可分為兩個階段:第一,根據行車紀錄器,小恩在開始煞車、轉向的過程中,除可聽見輪胎摩擦及碰撞護欄聲音外,並未有其他明顯聲音或畫面震動,可見整個過程,小恩並未與重機發生碰撞,這屬於保單的不保事項。
第二,汽車右後保險桿損毀,可能是小恩停車後,重機又遭後方第三車輛碰撞,導致重機向前滑行擦撞所致,此部分確實是與車輛碰撞所發生的毀損,應予理賠。
然而,評議中心再搬出《保險法》第33條第1項,「保險人對於要保人或被保險人,為避免或減輕損害之必要行為所生之費用,負償還之責。」雖然第一階段事故為不保事項,但小恩是為了避免車輛毀損才緊急轉向,閃避動作確實是一般駕駛的正常反應;加上案發當時路面昏暗,不能期待小恩可精準閃避突然出現的障礙物,因此,針對第一階段事故的車輛維修費用,保險公司應負賠償之責,成功替小恩爭取理賠!
延伸閱讀:
| 編輯推薦 | ||
市場訊息 《我的成功方誠式‧蔣麗君》完美制度×絕對信任 大誠寶寶的金鑽人生很多人認為先有保險經驗再轉職,會比較適應保險經紀人的模式,但選對平台加上完美制度,也能「第一次做經紀... | 市場訊息 新光產險:旅平險升級 「法定傳染病」正式納入新光產險保障範圍 安心迎接世博日本旅遊潮!2025年全球最受矚目的國際盛會—「大阪・關西世界博覽會」盛大登場,預計吸引超過2,80... | 市場訊息 國泰人壽:今年起疾病定義更明確 保險理賠沒煩惱疾病定義百百種?以後「22項嚴重特定傷病和癌症定義」全部統一
在網路搜尋:「保險 疾病定義」,可以... |