| 收件人姓名: | |
| 收件人Email: | |
| 寄件人電話: | |
新聞 市場動態
住宅火險損率10%,明年保費調漲18%?
文/方雪俐 | 《現代保險》雜誌 | 2018.10.01 (月刊)


因為「房屋造價」調高,明(2019)年住宅火險要調漲18%!這個同業共同遵循的造價表已十年未調,因為明年會調整房屋造價,因此保費會跟著增加。看起來好像很有道理,何況費率並沒有調高。
大多數險種費率調整,涉及經驗資料、精算、再保、法令、主管機關甚至消費者團體的壓力等,難度不低。住宅火險的保費是以「保險金額×費率」,這次調整的是保險金額,自然閃過調高「費率」這一關。
但不論要調的是保險金額或費率,只要影響保費,都必須拿出保險公司「實際損失率已超過預期損失率」的證據,而且不只是一年,至少要3~5年才足以排除特殊年份的短期影響。
損失率是指當年度的「已發生賠款÷滿期保費」,也就是收進來的保費當中,拿來支付賠款的比例,在賣保單前保險公司必須先按過去經驗預估可能的賠款率有多少。住宅火險的預期損失率大約56%上下,如果實際損失率低於56%,保險公司除賺到損率差額外,若經營效率良好,還可以享有在計算保費成本時內含40%附加費用的樽節。
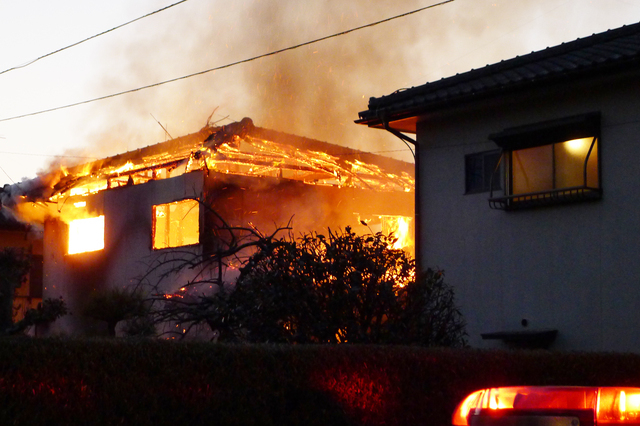
過去住宅火險的實際損率都是個位數,到去年才勉強爬上10%,光在損失率就賺進超過40%差益,但主管機關並未因此要求產險業調降費率,保費嚴重超收,侵犯三百萬保戶的權益甚鉅。
保險業本是營利事業,所謂社會責任該不該是「責任」,業者看法互異,但主管機關是否應善盡監督之責?這樣優質「好賺」的業務,還能容許產險業明年因為造價調高,讓保戶繳更多保費嗎?
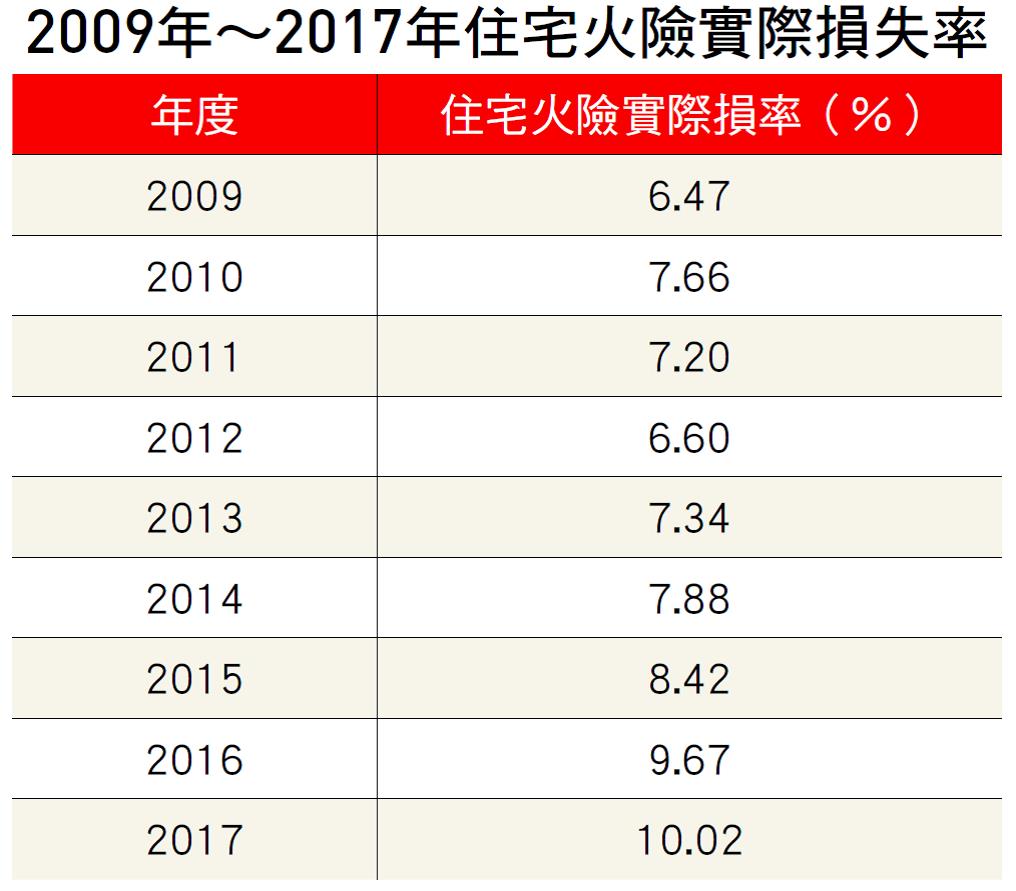
資料整理:現代保險雜誌
延伸閱讀:
| 編輯推薦 | ||
調查&排名 姐姐真偉大 壽險業6成5是女性!今(2017)年一月底為止登錄在壽險公司、保險經紀人公司與保險代理人公司的壽險業務員合計36萬人,其... | 市場訊息 臺北市立聯合醫院:痛不死但又惱人的「張力性頭痛」張力性頭痛為最常見的頭痛,佔所有頭痛患者的80%,從前也稱為壓力性頭痛、緊縮性頭痛。其發生原因有很多... | 醫療、健康保險 申請強制險醫療費用 眉角要注意強制險是行人、駕駛的安全最後防線,不幸遭遇事故,也有最基本的給付可以即時支援。因車禍受傷,事後想申請... |