| 收件人姓名: | |
| 收件人Email: | |
| 寄件人電話: | |


今(二○二六)年是保險業接軌新制的第一年,為符合IFRS 17與TIS兩大新制要求,壽險公司紛紛調整商品策略,從過去以高保證利率、儲蓄導向商品衝刺保費規模,轉而更加重視保障型商品,以及代表保單未來獲利空間的合約服務邊際(CSM)。
當高保證儲蓄型商品逐漸退場,龐大的保費資金流向何處?
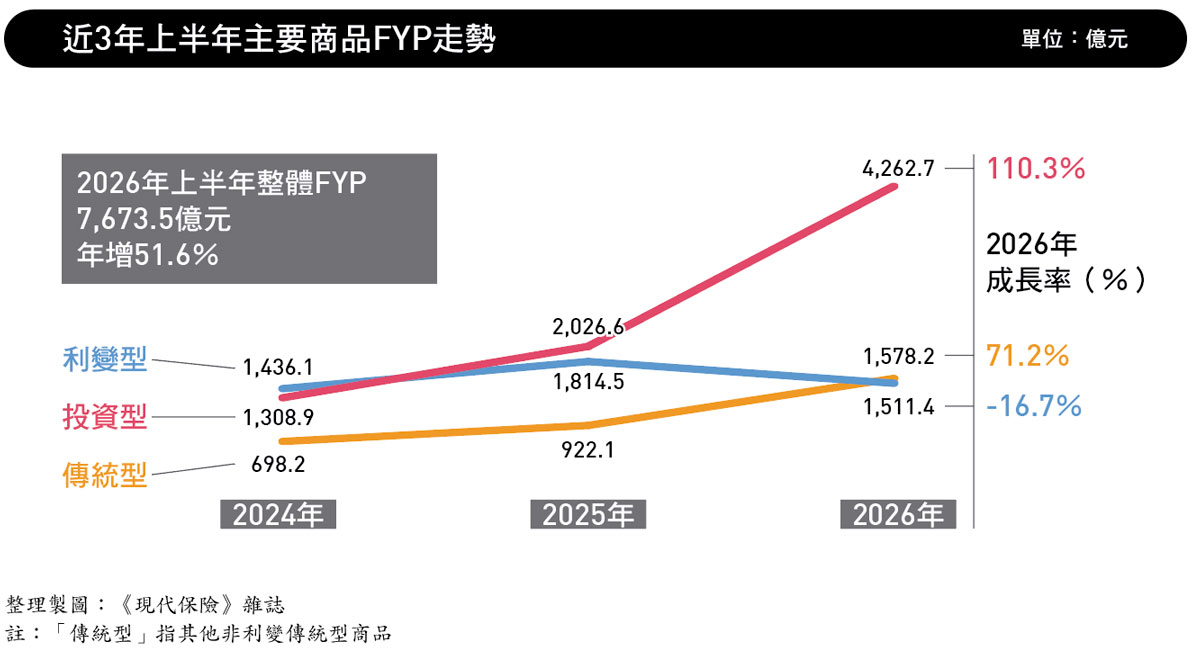
觀察近三年上半年壽險業新契約保費收入(FYP),整體保費規模快速擴大,從前年的三七四七.八億元、去年的五○六一.八億元,攀升至今年的七六七三.五億元,年增五一.六%;然而,保費流向卻出現明顯變化,利率變動型商品逆勢衰退,投資型與傳統型商品則雙雙大幅成長。
在整體保費規模擴大的同時,推動這波商品消長的原因是什麼?新制上路後,壽險商品版圖又將如何重整?
商品占比大翻轉 投資型躍居市場主力
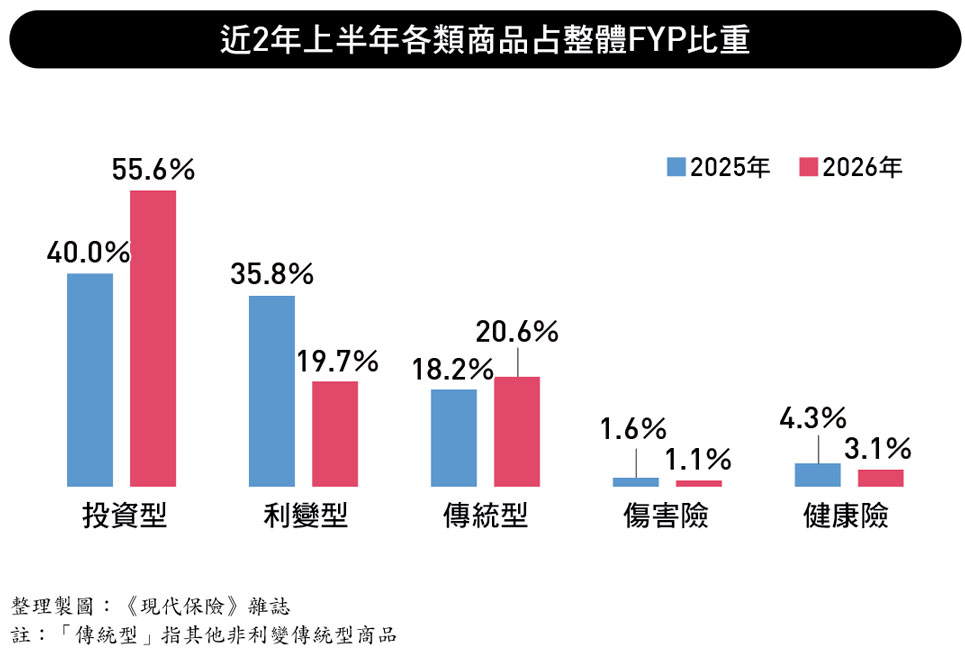
想觀察新制接軌前後的壽險商品版圖變化,可從各類商品占整體FYP的比重看出端倪。本文所指的「傳統型」商品,係指非利變商品以外的險種。
去年上半年,投資型商品占整體FYP四○%,利率變動型商品占三五.八%,兩者不分軒輊,合計囊括市場逾七成五的業績;傳統型商品則以十八.二%位居第三。
到了今年上半年,商品版圖重新洗牌。投資型占比一口氣躍升至五五.六%,成為市場主力;利變型則大幅降至十九.七%;傳統型小幅上升至二○.六%,甚至反超利變型,形成投資型獨大,傳統型與利變型各占約兩成的全新版圖。
為何短短一年間,商品版圖出現如此明顯轉變?
保險事業發展中心總經理詹芳書觀察,新制上路後,高保證、儲蓄導向商品的重要性逐漸降低。這類商品在低利率環境及新制度下,不論是資產負債管理、資本占用或長期經營,都面臨相當大的挑戰,即使能創造相同利潤,若需占用較多資本,在新制下的吸引力便會降低。
「現在思考一張商品,不只是看它能賣多少保費,更要看它能創造多少長期價值、需要配置多少資本,以及公司需要承擔哪些風險。」凱基人壽商品研發處副總經理施懷哲指出,新制上路後,壽險公司在商品開發時,除了市場需求,也必須同步評估商品的長期價值、資本使用效率、利率風險與履約能力。因此,商品設計、投資策略與資本管理之間的連結會比過去更加緊密。
在這樣的趨勢下,過去常被市場俗稱為「儲蓄險」的商品,包括利率變動型終身壽險、短年期繳費終身壽險及還本型壽險等,銷售動能逐漸減弱。今年上半年利變型商品FYP年減十六.七%;相較之下,投資型商品銷售大幅攀升,一減一增之下,市場占比出現明顯消長。
投資型保費翻倍 市場熱度、商品進化助攻
今年投資型商品有多熱賣?從三組數據就可看出市場熱度。
首先是保費規模。今年上半年投資型商品FYP達四二六二.七億元,不僅較去年同期大幅成長一一○.三%,更超越去年全年的四二三三.九億元,創歷年同期新高。
其次是壽險公司的銷售成績。銷售前三大壽險業者,依序為國泰一六○三億元、安聯四七八億元及凱基三○三億元。詹芳書指出,接軌新制後,國泰人壽降低台幣利變型壽險銷售,轉而推動台幣變額壽險與變額年金,使部分原有台幣保單需求轉向投資型商品。
第三,今年上半年銷售突破百億元的十二張保單中,就有十張屬於投資型商品,成為推升整體FYP的重要動能。
為何保費大幅流向投資型保單?可分別從保險公司與市場需求兩個面向觀察。
從公司端來看,詹芳書表示,投資型商品的投資損益主要由保戶承擔,保險公司不必像高保證商品一樣,承擔較高的保證成本與長期利率風險,因此在新制下,資本占用與資產負債管理壓力相對較小。
從市場需求來看,施懷哲指出,金融市場回穩、投資人信心提升,加上長期資產累積與退休準備需求增加,都帶動投資型保單成長;商品設計也從單純投資,延伸至保障、退休現金流與資產傳承。不過,今年傳統型商品也同步成長,「市場成長並非單純來自商品板塊移轉,而是整體金融保險需求同步增加。」
「以凱基人壽為例,我們觀察到客戶需求逐漸分眾化。部分客戶重視專業資產管理與退休現金流規劃,也有部分較具投資經驗的客戶,希望擁有更多自主配置的彈性。」施懷哲表示,公司因此透過全權委託帳戶、多元基金連結平台等方式,滿足不同客群需求。
分紅保單接棒儲蓄需求 但難全面取代儲蓄險
除了投資型商品銷售亮眼,近年重返市場的分紅保單,也逐漸成為壽險公司布局的新焦點。
過去市場上主要由保誠人壽長期經營分紅保單,二○二三年富邦人壽宣布重返市場後,多家業者陸續投入,截至目前已有七家壽險公司銷售分紅保單。其中,富邦人壽今年上半年分紅保單銷售達四三七.五億元,市場熱度明顯升高,富邦更以「新一代國民保單」形容這類商品。
分紅保單究竟有什麼吸引力?詹芳書分析,分紅保單兼具基本保障與紅利機制,但紅利並非保證給付;且相較於固定高保證商品更具彈性、受市場波動的影響又不像投資型保單那麼直接,因此吸引部分原本偏好儲蓄險、希望穩健累積資產,又不想完全承擔市場風險的客群。
施懷哲也認為,分紅保單確實有機會承接過去部分儲蓄型商品需求。隨著平均餘命延長,民眾除了保障,也愈來愈重視退休後穩定、持續的現金流;而分紅保單兼具保障、資產累積與退休規劃,正好回應這類需求。
不過,「分紅保單不會完全取代儲蓄險,但會承接相當大的市場需求。」詹芳書指出,這類商品確實能吸引偏好穩健、願意長期持有資金的客群,但分紅保單通常需要經過較長時間,才較有機會展現紅利累積與長期持有的效果。他建議,最好能持有十年以上;若無法長期持有,可能就未必適合。
未來不是誰取代誰 保險商品走向多元分眾
未來,保險商品版圖不會出現由單一商品全面取代另一類商品的情況,而是依照消費者不同的風險偏好、保障需求與資金規劃,走向更明顯的多元分眾。
施懷哲表示,未來壽險市場將朝多元商品並存發展,各類商品定位也會更加清楚。若從未來十年來看,在需求面上,高齡化將持續帶動保障與退休規劃需求,民眾面對的不只是疾病風險,還包括長照、退休所得不足與長壽風險;在商品面上,新制更重視長期價值與資本效率,兼顧保障與風險分擔的商品將更受重視,分紅型、利變型等商品仍有發展空間。
詹芳書則從目前市場結構觀察,投資型、利變型及分紅保單等理財屬性商品仍占主流,保障型商品比重相對較低。不過,隨著高齡化加速,以及醫療與長照需求上升,保障型商品的重要性仍將持續提高。
綜合來看,隨著新制上路,保險公司的商品與銷售策略正在改變。未來壽險商品版圖並非新商品全面取代舊商品,而是從過去偏重儲蓄與保費規模,逐步走向風險分擔、資本效率與多元需求並存的新階段。
| 編輯推薦 | ||
市場訊息 凱基人壽:分紅保單登場 顧保障又能享紅利凱基人壽強勢回歸分紅保單市場!首波產品聚焦民眾最重視的退休規劃及資產傳承需求,推出「凱基人壽愛分享終... | 市場訊息 跌出保險真理念 新型療法、專屬看護與設備完善的病房,雖然我們家尚稱小康,卻也不見得能負擔這些花費,這些開銷讓因為車禍... | 公、勞、農、健保 一眼工傷視力剩○.○四 領到八十七萬勞保失能一次金?Q新北市王太太問
我先生是鍛鐵工程的承包商,專門施做鍛造欄杆與鍛造鐵窗。幾個月前,先生在監工時... |