| 收件人姓名: | |
| 收件人Email: | |
| 寄件人電話: | |


強制汽車責任保險自民國八十七年開辦以來,已成為交通事故受害人的重要安全網。根據統計,制度實施至今累積理賠金額超過三千四百億元,理賠人次逾七百六十七萬,為無數交通事故受害家庭提供即時經濟支援。
隨著醫療成本、物價水準及社會保障需求持續變化,已經十三年未曾調整的強制車險保額,於今(一一五)年七月一日起迎來重大變革。行政院今年二月拍板定案,將死亡及第一級失能給付由現行二百萬元提高至三百萬元,成為強制車險實施二十八年來最重要的制度調整之一。
十三年後再調保額 強制車險升級三百萬
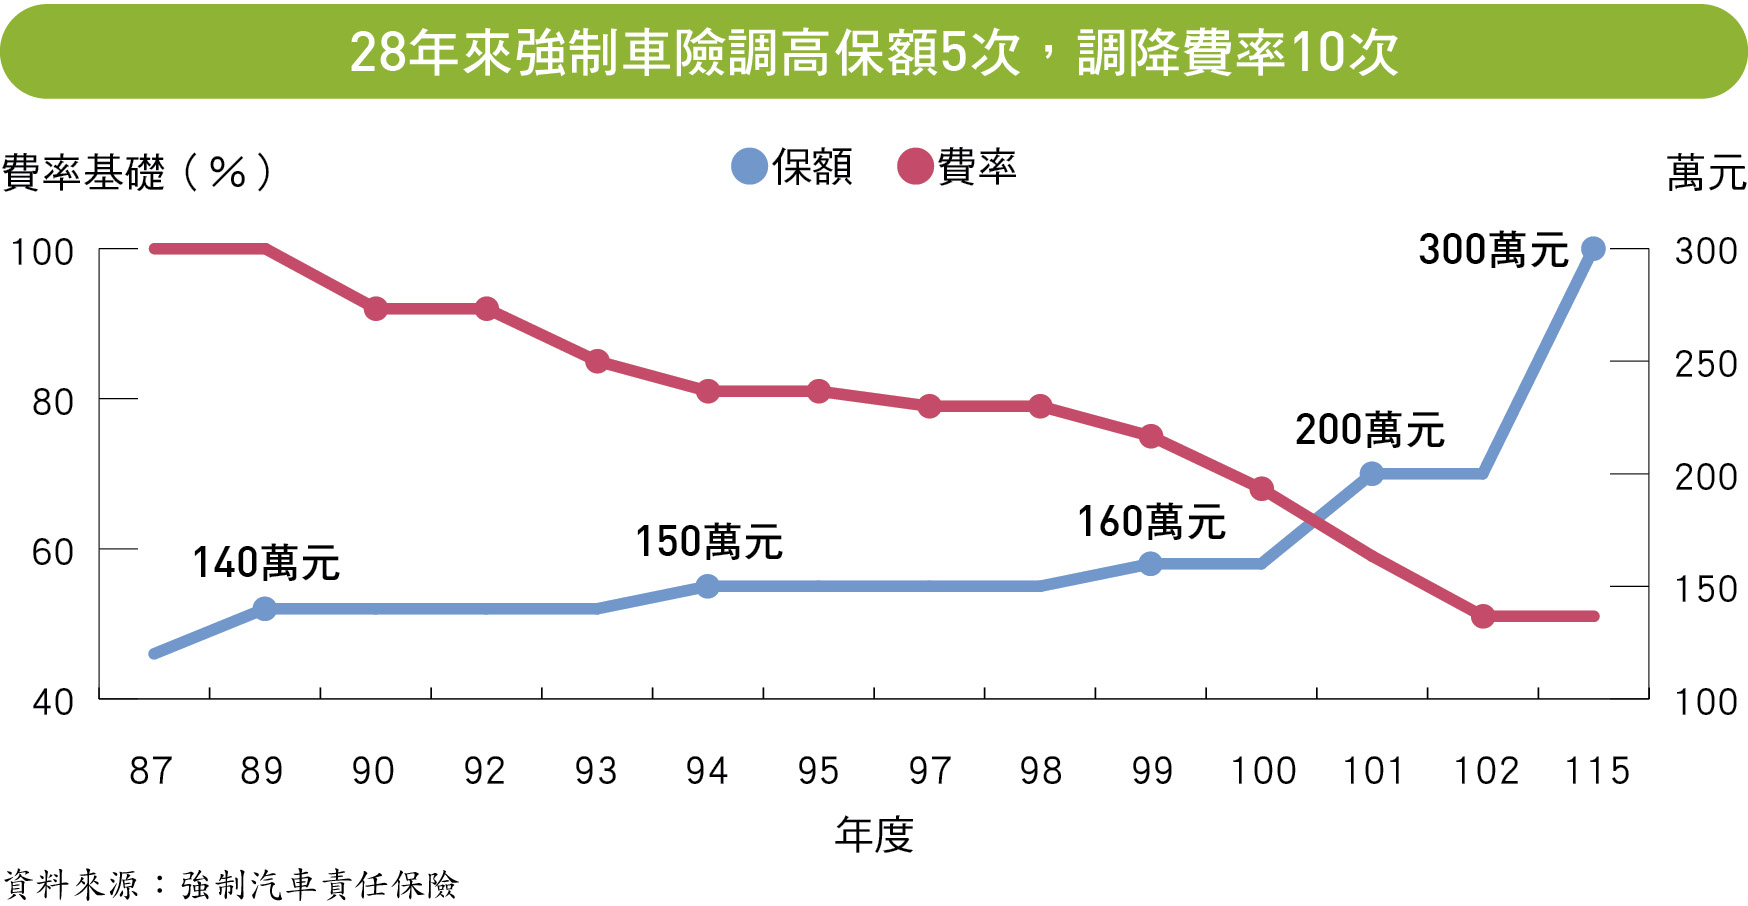
中華民國產險公會車險委員會主任委員黃式寬表示,強制車險開辦時死亡給付僅一百二十萬元,一○一年提高至二百萬元,經過十三年,今年七月再度調升至三百萬元。值得注意的是,保額提高但保費並未跟著上漲,反而在過去二十八年間累計調降保費十次。
他指出,從制度發展軌跡來看,強制車險保額雖然調整次數不多,但始終朝向提高保障的方向前進。從一百二十萬元到二百萬元,再到三百萬元,每一次調整都歷經長時間評估與社會討論,目的就是在兼顧基金永續與受害人保障需求之間取得平衡。
為何選擇調高保額 而不是繼續降保費?
強制車險採無盈無虧制度,既然過去曾十度調降保費,為何這次選擇提高保障額度?
對此,中華民國產險公會車險委員會副主任委員陳家祥說明,強制車險的核心精神是提供交通事故受害人最基本的保障。過去基金出現結餘時,多半優先透過調降保費回饋民眾,因此保費調整次數遠高於保額調整次數。
不過,隨著醫療費用、物價水準提高,以及社會對被害人權益的重視程度日益增加,原有保障額度已面臨重新檢視的必要。當基本保障已無法完全反映現代社會需求時,提高保額便成為制度發展的自然方向。
陳家祥說,這次保額提高至三百萬元,並非單一因素促成,而是在交通安全持續改善、基金財務狀況穩定,以及社會整體保障需求提升等多重條件成熟下所完成的重要調整。
黃式寬則表示,強制車險每年都會由保險事業發展中心召集精算及費率發展經驗小組,定期檢視保額、理賠狀況、業務費用及特別準備金餘額等指標,作為制度調整依據。此次保額調升並非一開始就鎖定三百萬元,研議過程中曾提出二百三十萬元、二百五十萬元、三百萬元,甚至三百五十萬元等不同方案,最後拍板三百萬元的關鍵,在於特別準備金的財務狀況。
他接著補充,特別準備金就像強制車險的「蓄水池」,每年收取的保費扣除理賠支出後若仍有結餘,便累積於其中,以因應未來可能發生的大額理賠需求。近三年來特別準備金持續增加,損失率也逐年下降。以去年為例,保費收入約一百九十四億元,理賠支出約一百三十億元,而特別準備金約一百七十九億元,目前整體財務狀況相當穩健。
保額提高後 基金撐得住嗎?
對於保額提高至三百萬元後,未來是否會影響強制車險基金的財務穩定?
黃式寬表示,保險事業發展中心已針對新制完成精算評估。依推估結果,保額調高後每年約增加十五億元理賠支出,以目前特別準備金規模來看,預估要到民國一百二十年左右才可能觸及預警水位,屆時再視實際情況檢討費率。
他指出,十三年前保額提高至二百萬元後,後續多年其實都面臨保費收入不足以支應理賠支出的壓力,甚至曾討論是否調整費率,尤其機車強制險的財務壓力更為明顯。不過近三至五年來,隨著交通安全改善、道路環境提升,以及事故損失率下降,保費收入已能支應理賠支出,整體財務狀況趨於穩健。
哪些保障項目提高?哪些維持不變?
那麼,新制上路後,究竟哪些給付項目受到影響?
陳家祥說明,強制車險主要包括死亡給付、失能給付及傷害醫療給付三大項目。七月一日起,死亡給付由二百萬元提高至三百萬元,第一級失能也同步由二百萬元提高至三百萬元,其餘十四個失能等級則依相同比例調升。換句話說,各失能等級的給付標準,都將按相同幅度,即大約一.五倍向上調整。
至於傷害醫療給付則維持現行二十萬元額度不變。黃式寬指出,若以理賠金額來看,死亡給付仍是占比最高的項目,但若以理賠件數觀察,傷害醫療給付占整體理賠件數近七成,是最常見的理賠項目。他進一步表示,近年交通事故死亡件數已有下降趨勢,失能給付案件也維持相對穩定,但受到醫療通膨及醫療費用上升影響,傷害醫療給付則持續增加。
醫療給付 為何維持二十萬元不變?
相較於死亡及失能保額調升,傷害醫療給付二十萬元自制度開辦以來未曾調整,也引發外界關注。
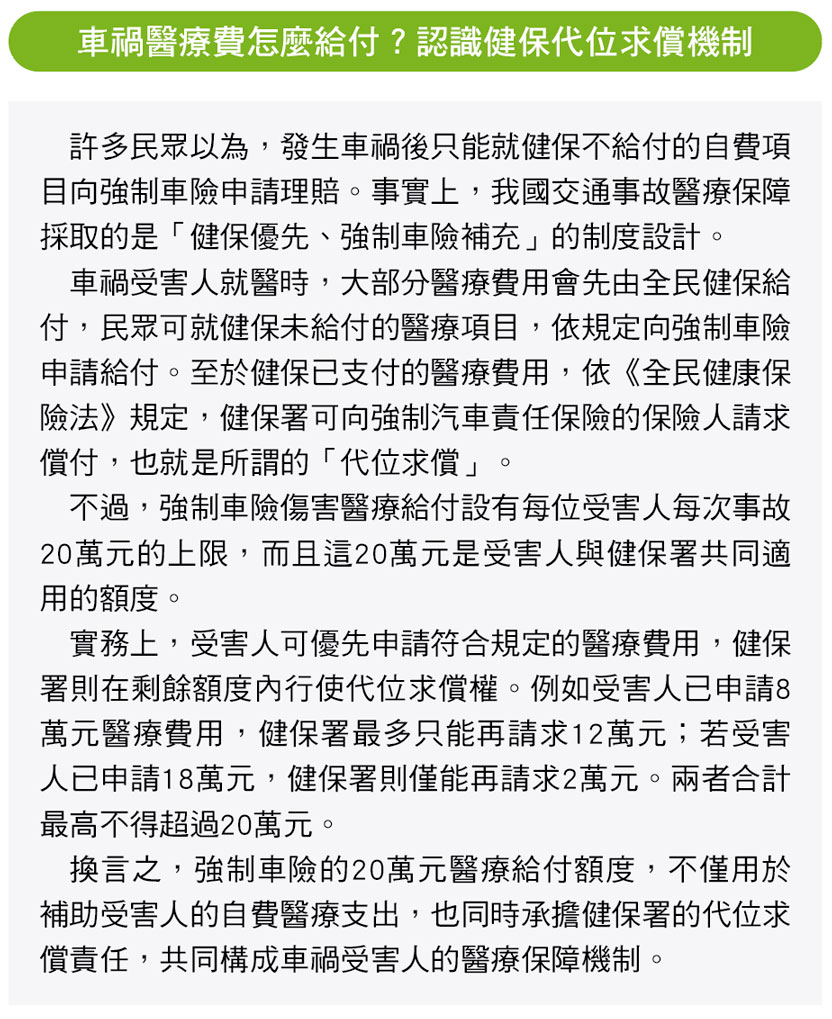
「車禍受害人就醫時,多數醫療費用已由全民健康保險負擔,健保不給付的自費項目,則由強制車險在二十萬額度以下依分項限制條件給付,此外,健保署依法在規定範圍內也可向強制車險代位求償。」黃式寬表示,若提高醫療給付上限,由於醫療案件數量龐大,勢必增加理賠支出並牽動保費結構。因此,在兼顧制度穩定及基本保障功能的考量下,目前仍維持二十萬元額度。
七月一日前投保 也能適用三百萬元保障?
新制上路後,不少民眾關心,如果自己的強制車險是在七月一日前投保,是否仍能適用三百萬元的新保障?
黃式寬表示,強制車險歷次保額調整都以「事故發生日」作為認定標準,而非投保日。只要保單仍在有效期間內,事故發生於七月一日後,即可適用三百萬元保障。但若事故發生在七月一日前,即使理賠申請、失能鑑定或和解完成時間落在七月一日後,仍須適用原來的二百萬元規定。
陳家祥特別提醒,部分失能案件可能需要經過長時間治療、復健及鑑定,因此民眾最容易誤以為理賠金額是以申請時間或給付時間認定。事實上,新舊制度的區分始終以事故發生日為準,相關規定也已明訂於法令及保單條款之中。
三百萬元夠嗎?完整責任保障仍不可少
雖然強制車險保額提高至三百萬元,但仍屬於最基本的保障。黃式寬表示,強制車險僅保障第三人及乘客的傷亡損失,不包括財產損失,因此多數車主仍會加保第三人責任保險,除了傷亡保障外,還涵蓋車輛、建物等財物損失賠償。
目前第三人責任保險的保障額度相當多元,從數百萬元到上千萬元都有,不少車主會選擇再加保三百萬元以上的保障額度。若擔心發生重大事故時賠償金額超出保障範圍,還可再透過超額責任保險作為第三道防線。
陳家祥指出,目前死亡車禍案件無論和解或法院判決,常見賠償金額約落在五百萬至六百萬元之間,若涉及高收入者、有扶養義務或特殊個案,金額可能更高。因此,即使強制車險提高至三百萬元,仍未必足以涵蓋所有重大事故的賠償需求。
至於強制險保額提高後,第三人責任險的起賠額度也同步墊高,如此一來第三人責任保險費率是否會調降?
黃式寬表示,理論上商業保險負擔的理賠金額確實會有所下降,但第三人責任保險仍涉及傷害醫療及財產損失保障,因此仍須視各車種及理賠經驗綜合評估。
「目前產險市場已實施費率自由化,各保險公司每年都必須檢視商品費率與實際理賠經驗是否相符。未來各保險公司也將依實際風險狀況進行檢討與調整。」最後黃式寬也提醒,強制車險的定位始終是提供交通事故受害人最基本的保障,而非取代所有賠償責任。此次保額提高至三百萬元,確實讓保障向前邁進一步,但面對日益提高的賠償金額與風險環境,民眾仍應依自身需求規劃第三人責任保險及超額責任保險,才能建立更完整的保障防護網。
| 編輯推薦 | ||
市場動態 行人闖紅燈遭兩車輾斃 強制險怎麼賠?許多車禍事故,都來自於多方面的疏忽導致,如果是受害人違規在先,強制險也照賠不誤嗎?日前桃園一位40歲... | 市場訊息 車險保費最便宜的10大中古車款!
【本文重點】買中古車,不外乎價格考量,但車險保費可是省不得,哪一輛... | 市場訊息 中國輸出入銀行:「貿易融資利息減碼(收)」及「輸出保險費用減免」二項支持措施於114年8月7日開始受理申請美國總統川普宣布,114年8月7日起將對臺灣輸美商品加徵關稅,臺灣暫時性稅率為20%,為因應美國關稅... |