| 收件人姓名: | |
| 收件人Email: | |
| 寄件人電話: | |
新聞 財產保險
黑心水產連環爆!下游餐廳食安風險如何保障?
文/孫佾妘 | 《現代保險》雜誌 | 2020.07.29 (新聞)


| 【本文重點】近期接連傳出黑心水產被查獲,下游餐廳受牽連,連晶華酒店、寒舍艾美等知名飯店也遭殃。萬一消費者吃了問題餐點食物中毒,無端受害的餐飲業者也將面臨理賠責任。類似的食安風險,哪些保險能保障? |
近日黑心水產事件連環爆!上週檢警查獲台南一家水產行,涉嫌以違法添加物浸泡海鮮,再賣給攤商和消費者,不到一周後,又傳出知名海鮮食材批發商,將過期海鮮竄改標籤後繼續販售。雖然檢警已即刻封存不肖業者存放於倉庫內的黑心食品,但由於下游通路遍布全台,黑心水產已不知道被多少人吞下肚。
依據衛福部公告,只要具有商業、公司或工廠登記的食品業者,包括食品或食品添加物之製造、加工、調配或輸入,均應投保產品責任保險。食品業者若有投保產品責任險,造成第三人的財損或體傷,依法應由食品業者負損害賠償責任,而受賠償請求時,保險公司就會負賠償責任。
不過,違法添加物浸泡海鮮、或竄改標籤偽造有效期限等行為,屬產品責任險的不保事項,就算這些不肖黑心廠商有投保產品責任險,保險公司也不會啟動理賠。
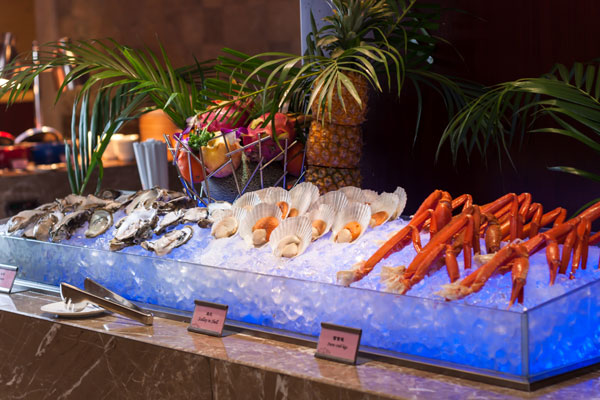
至於遭受牽連的下游餐廳,雖然沒有帶頭違法,但若消費者上門用餐後不慎食品中毒,這些餐飲業者恐面臨求償風險,而餐廳依現行規定,僅須投保公共意外責任險。但公共意外責任險,並無法轉嫁消費者因食物中毒衍生的賠償風險,因此,有的餐廳也會在公共意外責任險下附加「食品中毒責任險」。
但是,這當中恐怕出現風險缺口,就是「外帶食安」漏洞。
在疫情非常時期,外送、外帶帶來的錢潮,許多餐廳也投入外帶行列,外帶、外送占餐廳的營業額比例愈發上升,然而,由於公共意外責任險僅承保在「營業處所」內發生的意外事故,餐飲業者就算另行加保「食品中毒責任險」,目前大多數的附加條款,也都會將「外帶、外賣食品」除外。
產險公司主管指出,由於「食品中毒責任險」不保障「外帶食安」的責任風險,因此實務上,通常會建議餐廳投保產品責任險,轉嫁外帶食安的風險缺口。
延伸閱讀:
| 編輯推薦 | ||
市場訊息 國健署:近8成職場員工蔬果攝取不足 近5成運動量不足 5月健康職場活動開跑囉!歡迎企業職場踴躍加入臺灣職場員工每天至少有1/3的時間待在工作場所,員工是企業最珍貴的資產,員工的健康幸福,就是企業的競... | 財產保險 3大CEO教你補5大保障缺口
根據瑞士再保的Sigma研究報告統計,2011年,台灣保險密度(總保費除以總人口數),壽險為2... | 醫療、健康保險 腦海中的橡皮擦 失智症的理賠及長期看護請領條件「如果過了明天,我連你都忘記了,也請緊握我的手,陪我繼續走下去…」這是電影「明日的記憶... |