| 收件人姓名: | |
| 收件人Email: | |
| 寄件人電話: | |


|
【本文重點】壽險保單全面大風吹,不論是傳統壽險、投資型保單、萬能壽險及房貸壽險全部都不能置身事外,「規範死亡保障對應保價金最低門檻」、「規範房貸保險商品預定附加費用率」、「合約服務邊際利潤(CSM)不得為負值」三大重點明(2020)年7月全面上路,本文一次全解析。 |
一、規範死亡保障對應保價金最低門檻
壽險業今(2019)年最關注的死亡保障對應保價金最低門檻終於出爐,與11月初傳出的消息內容相同,自明年7月1日起,所有壽險商品都必須符合「死亡給付對保單價值準備金的最低比率規範」。
為因應台灣壽險業即將面對的IFRS17,以及保證利率商品比重過大,海外投資匯率風險過高……等問題,金管會在今年5月就喊出調整壽險商品死亡保障對應保價金最低門檻的目標,時隔半年,最低門檻的比例終於在2019年最後一個禮拜公布。
除了傳統商品外,原本就有設計保障門檻的投資型保單和萬能壽險也適用這個新規範,現行兩險種門檻設定的年齡級距僅分三塊(15~40歲、41~70歲、71歲以上),新規範的年齡級距分得更細(16~30歲、31~40歲、41~50歲、51~60歲、61~70歲、71~90歲、91歲以上),詳見表一。
◆表一◆ 死亡保障對應保價金最低門檻
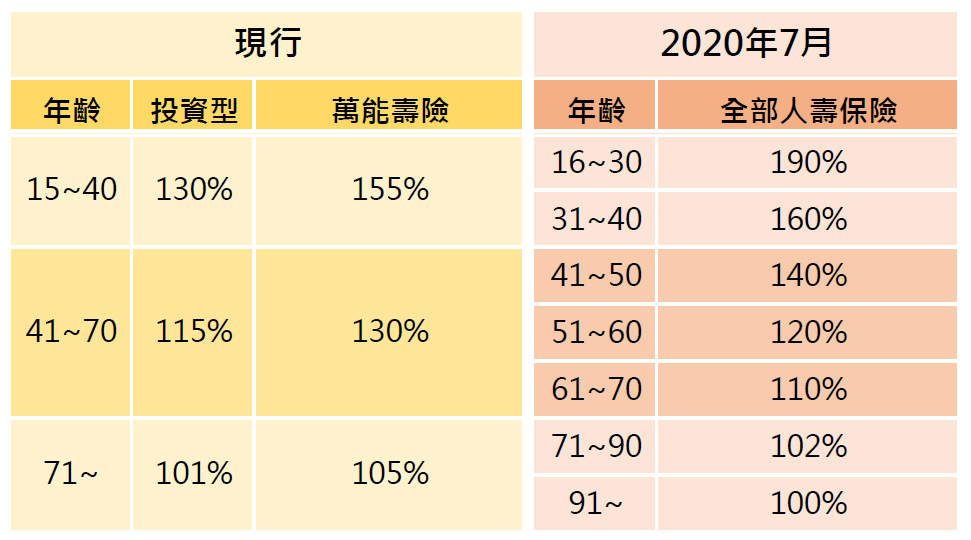
比較下來,雖然投資型保險的51~70歲及91歲以上門檻,以及萬能壽險51歲以上門檻降低,但官員指出,將級距分得更細其實更準確,整體仍有達到提高國人保障門檻的效果。
二、規範房貸保險商品預定附加費用率
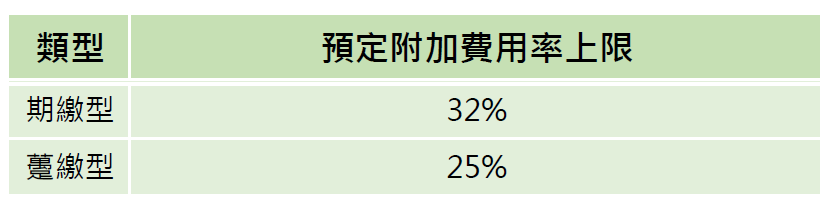
為避免壽險業者將預定附加費用率訂得過高,造成業務競爭,金管會全面統一房貸保險預定附加費用率上限標準,期繳型房貸保險預定附加費用率不得超過總保費32%,躉繳型房貸壽險預定附加費用率不得超過總保費25%,官員表示,目前市場上的預定附加費用率普遍高於此標準,明年7月之後將全面調低,詳見表二。
◆表二◆ 房貸保險商品預定附加費用率規範
另外,總佣金費用應至少分6年給付,保險局副局長張玉煇表示,目前有業者一次給付銀行通路佣金的情況,佣金「一次給」和「愈早給」都會是業務競爭的誘因,房貸保險商品屬於長年期,故佣金應也是分期給付較為合理。
三、合約服務邊際利潤(CSM)不得為負值
壽險保險商品的設計須衡量是否獲利,現行保單的邊際利潤測試會依照主管機關指定的利率設計,現為接軌IFRS17,未來保單商品設計,在測試邊際利潤時,將必須符合「合約服務邊際利潤(CSM)『正值』標準」。
官員表示,目前純保障型商品的CSM表現比較好,而含有儲蓄成本愈高的商品CSM就會愈低,故推動保障型商品,會較有利於保險業的永續經營。
延伸閱讀:
| 編輯推薦 | ||
財產保險 <電視節目預告>元旦起關於住宅火險,你不能不知道的事
2020年元旦起住宅火災保險在不增加保費的情況將自動擴大承保範圍。
台灣有近320萬戶... | 市場動態 樂透彩都大賣,還有什麼不景氣!
近年來定期健康檢查,愈來愈蔚為風潮,尤其是已跟三十一家保險公司都有合作關係的哈佛健診中心,更是... | 市場訊息 富邦藝術基金會:藝術與運動的完美結合 藝術頭盔義賣所得320.2萬捐贈徐生明棒球發展協會
富邦藝術基金會去年以傳統文化中的「卻除弱冠」計畫慶祝20周年生日,邀請20位跨界名人以富邦悍... |