| 收件人姓名: | |
| 收件人Email: | |
| 寄件人電話: | |
新聞 財產保險
死亡車禍理賠動輒上千萬 保險局:宣導時不能提任意險!
文/編輯部|《現代保險》雜誌 | 2018.09.14 (新聞)


| 本文重點:強制險只具最基本保障,很多風險其實必須靠其他車險轉嫁。但主管機關規定,宣導強制車險時,為避免圖利保險公司,不能告訴民眾可以用任意車險提高保障,枉顧民眾暴露在高風險當中。 |
強制車險是由政府推動的政策性保險,能在車禍發生時,轉嫁對「第三人」的責任,但是,理賠實務觀察,許多人往往不知道強制車險其實不賠「駕駛本人」,且強制險身故保障僅200萬元、又不保財損,只投保強制車險,保障明顯不足。
為倡導強制險的重要性,主管機關編列預算於產險公會車險小組委員會,透過大專院校、平面廣告、媒體與警察機關等方向進行宣導,其中大專院校由中華保險服務協會、平面廣告與媒體由產險公會,警察方面則由財團法人汽車交通事故特別補償基金進行政策性保險的宣導作業。
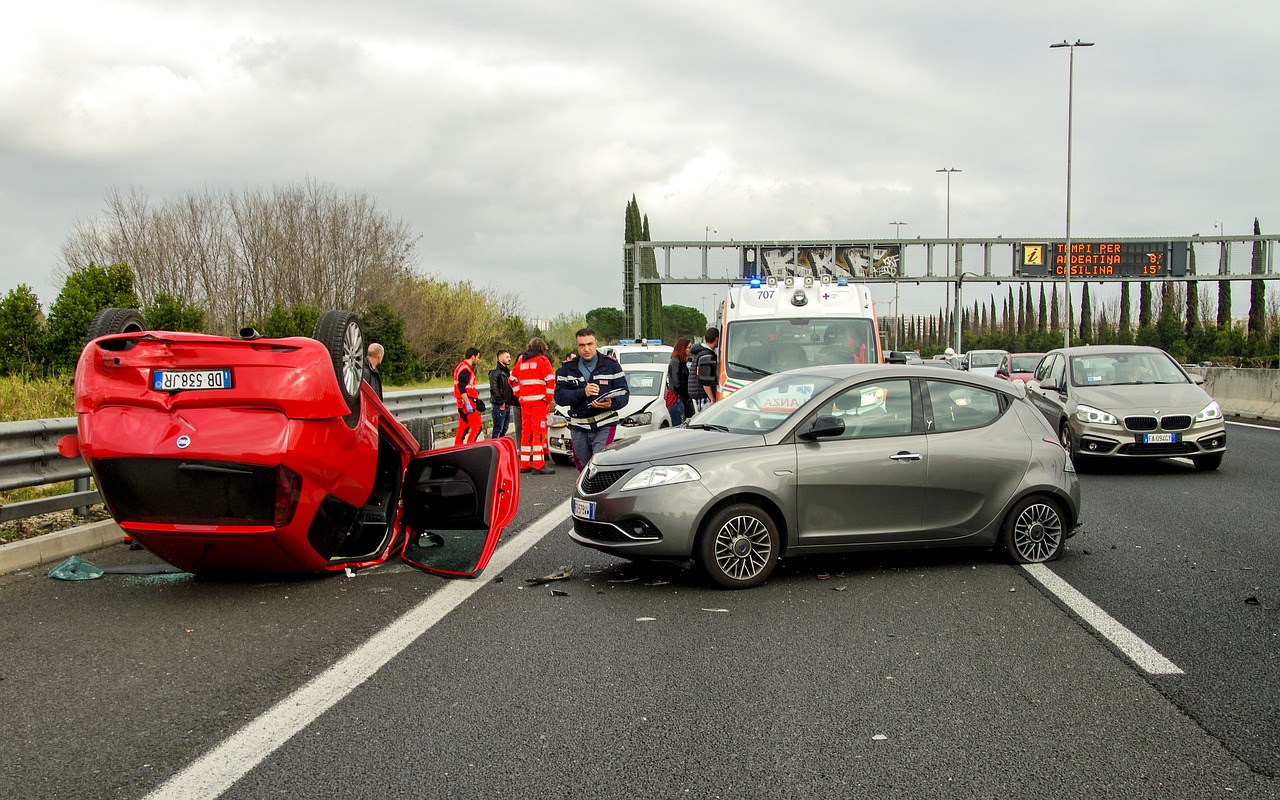
但是,因為宣導費用為政府預算編列,業者在宣導時,並不能同時傳達其他必備商業車險的概念,以免有「置入性行銷」之疑。委員會到各地進行強制險教育宣導時,並不能提及任何其他車險的概念,政策與商業必須徹底分離,若提及強制險無法賠付的風險漏洞時,只得含糊帶過,反而讓民眾暴露在風險中。
依現今民事法院的判決,撞死一個18歲的年輕人,賠償可能高達1,000~2,000萬元,然而「強制險」的賠償上限只有200萬元,剩下的,只能傾家蕩產的從自己的口袋拿出來,必須借由「第三人責任險」及「超額責任附加條款」補強缺口。
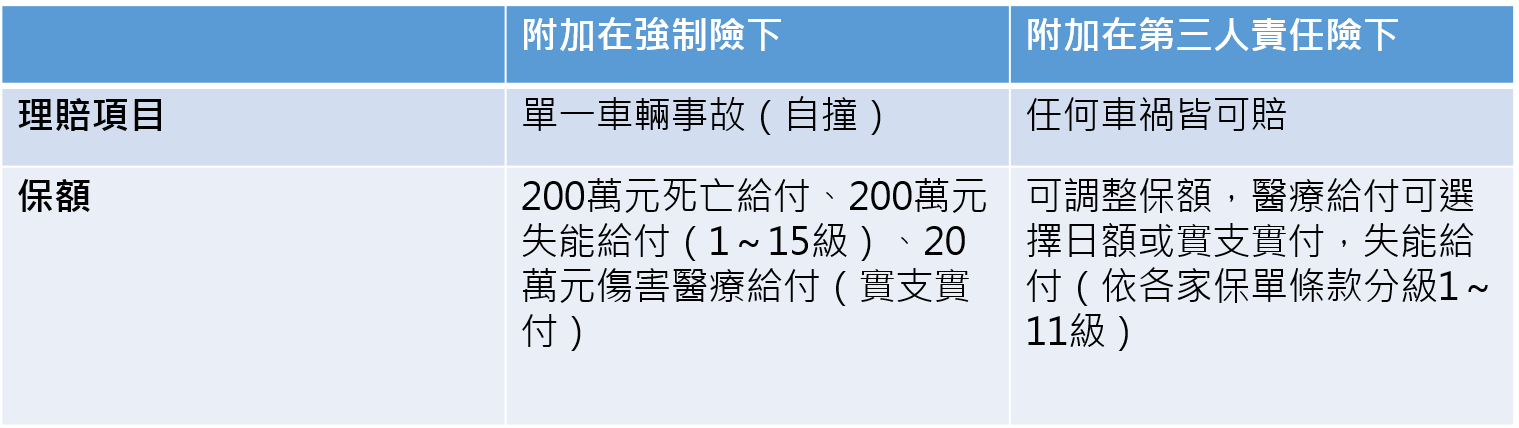
此外,強制險不賠「駕駛本人」。若因自撞發生的車禍,強制險無法理賠,駕駛人傷害險通常是附加險種,又分為「附加在強制險下」與「附加在第三人責任險下」兩種,對駕駛人的理賠範圍各異!
駕駛人傷害險差異
強制險只具最基本保障,很多風險其實必須靠其他車險轉嫁。但主管機關規定,宣導強制車險時,為避免圖利保險公司,不能告訴民眾可以用任意車險提高保障,枉顧民眾暴露在高風險當中。
延伸閱讀
| 編輯推薦 | ||
市場動態 如何從買方市場巧奪商機?
宏普建設董事長段津華,帶著濃濃的書卷氣質,有別於一般營建業大老闆的海派作風,個性潛沈,深藏不露... | 市場訊息 元大人壽:新冠肺炎疫情全球延燒 保險怎麼買? 終身醫療搭配二合一實支實付新冠肺炎(COVID-19)疫情持續在全球延燒,截至本(2)月18日,台灣已有22名確診個案,健保藥... | 醫療、健康保險 冬令進補 注意中藥來源
進入寒冬,就是國人進補的季節,除了直接熬水藥外,菜餚也會加入人蔘、枸杞等中藥,中醫師提醒,市面... |