| 收件人姓名: | |
| 收件人Email: | |
| 寄件人電話: | |


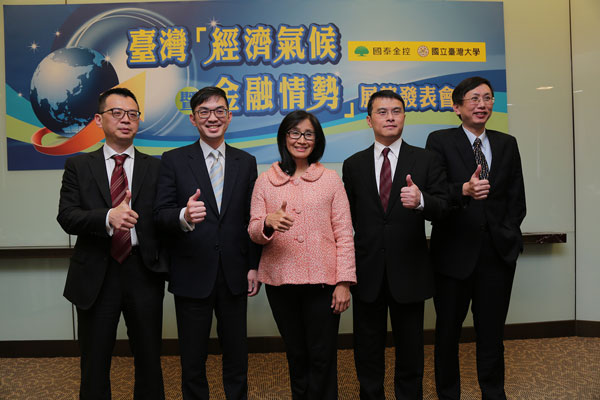
2017年經濟增長基礎廣泛,特別是歐洲和亞洲出現了顯著增長。反映美國稅收政策變化帶來的投資,2018年全球經濟可望進一步增長,並優於先前預期。景氣改善由外而內,薪資回溫帶動消費,本團隊上調 2018 年台灣經濟成長率預測值至 2.3%(原2.0%),研判有 80% 的機率落在 1.9%~3.0% (原1.7%~2.6)之間。展望第二季,經濟氣候將和3月一樣處在景氣轉弱的「陰」,季成長幅度雖僅有0.62%,景氣衰退風險不高。
近期全球金融情勢指數受到股市震盪及利率上揚影響而略為偏緊。展望第二季,景氣與企業獲利基本面提供支撐,股市可望維持高檔震盪。景氣穩健加上通膨上揚,研判央行最快在第2季跟進溫和升息,新台幣可望伴隨亞幣走勢偏強,但不致再大幅升值。本團隊研判2018年第二季金融情勢可望寬中趨穩,並無緊縮之疑慮。
1.美、歐景氣優於先前預期,景氣改善由外而內:2017年歐洲和亞洲出現了顯著增長,2018年反映美國稅收政策變化帶來的投資,景氣成長復甦可望持續。主要受惠美、歐景氣優於先前預期,本團隊上調 2018 年台灣經濟成長率預測值至 2.3%(原2.0%),研判有 80% 的機率落在 1.9%~3.0% (原1.7%~2.6)間,站穩2%的可能性大增,甚至有機會挑戰3%。景氣改善由外而內,薪資回溫帶動消費,研判消費有機會持續高於2%的成長。展望第二季,經濟氣候將和3月一樣,處在景氣轉弱的陰,僅能有0.62%的季成長幅度,景氣衰退風險不高。
2.台股高檔、緩步升息,金融情勢寬中趨穩:近期金融情勢指數受到股市震盪及利率上揚影響而略為偏緊。展望第二季,全球景氣與企業獲利基本面提供支撐,股市可望維持高檔震盪。近期美國升息預期加大及美債殖利率彈升,伴隨台灣通膨回升且景氣上修,央行可能釋放緩步升息想法,台債利率有機會小幅向上,本團隊研判央行最快在第2季跟進溫和升息。新台幣可望伴隨亞幣走勢偏強,但不致再大幅升值。綜合以上,2018年第二季金融情勢可望寬中趨穩,並無緊縮之疑慮。
3.影響2018經濟成長動能的主要因素:(1)美國若開啟大規模貿易戰,恐衝擊全球經濟復甦動能;(2) Fed若加快/加大升息步伐,恐造成市場動盪而壓抑成長動能;(3)中國加大加快改革步伐,對經濟與政治產生的複雜交互影響;(4) 國內財經政策的調整與執行,加上兩岸非經濟因素干擾。
| 編輯推薦 | ||
市場訊息 《重要新聞》2025年05月27日
勞動部:非典型勞動者注意!特別加保真便利 臨時上工好安... | 市場訊息 磊山保經:大舉徵才 建構四大創業平台上班族年後轉職潮湧現,又逢外商公司發放年度紅利高峰期,轉職需求將持續攀升。磊山保經為有轉職想法的保險... | 市場訊息 南山人壽:憶起存健康!南山人壽原鄉關懷列車 前進苗栗泰安鄉南山人壽期許成為「永續健康領航者」為願景,秉持「永續健康」核心理念,持續推動各項公益與關懷行動,並由... |