| 收件人姓名: | |
| 收件人Email: | |
| 寄件人電話: | |


二○二六年《民法》繼承編啟動修法,手足「特留分」鬆綁在即。這是近百年來台灣繼承制度最大的一次改革,修法方向預計廢除兄弟姊妹的特留分資格,同時也可能下調其他繼承人的特留分比例。未來,被繼承人將擁有更大的自由,決定財產要留給誰、不留給誰。
但修法不等於問題解決。遺囑仍然需要執行、仍然可能被挑戰,家族裂痕也不會因為法律修正就消失:現行法律下,哪些情境是遺囑處理不了、但保險可以解決的?在繼承制度持續變革的當下,保險能扮演什麼角色?
特留分的「血緣優先」
已與時代脫節?
過去,繼承制度被視為家族共同體的利益延續,血緣是分配權力的唯一核心;然而,隨著少子化、高齡化與單身化浪潮襲來,這種僵化的「血緣優先」模式已難以回應現代社會的複雜樣貌。
現行《民法》中的特留分制度,初衷是為了提供「家屬最低生活保障」,避免被繼承人因偏心或受誘騙,而讓近親陷入生活困頓。然而,國立台灣大學法律系副教授黃詩淳指出,現代兄弟姊妹多半各自獨立經營生活,彼此經濟並不互通,預設「手足互助」的法律假設已逐漸崩解,導致「手足特留分」在法理上的合理性大幅弱化。
最極端的案例,往往發生在「無子女高齡家庭」或「單身族」身上。
在現行制度下,若一對無子女的長者,其中一方過世、且立遺囑將唯一房產留給生存配偶,關係疏遠的兄弟姊妹,仍能依法主張特留分,導致生存配偶為了支付特留分的「現金給付」,被迫變賣賴以生存的房產,在面臨喪偶哀痛之餘,還得承受無家可歸的二次打擊。
說得更誇張點,許多手足長年不聞不問,卻在被繼承人過世後,利用法律賦予「特留分」的權利,進行「保障性搶劫」。
繼承法大變革
將從「血緣」走向「貢獻」
二○二六年繼承編修法的核心,在於將財產分配的權力重心從「血緣」移轉至「貢獻」;與瑞士(二○二三年廢除父母與手足特留分)、南韓(二○二四年裁定手足特留分違憲)及日本的國際趨勢同步。象徵國際上普遍的法律趨勢,已經開始朝向「實質的照顧關係」發展。
已故藝人曹西平曾公開表示,希望能將財產留給照顧他晚年的乾兒子Jeremy,而非與他決裂的原生家庭。在舊制下,Jeremy身為無血緣者,即便有遺囑,也難以擋下曹家兄弟姊妹的特留分主張。修法後,像曹西平這樣的情境,將獲得更大的法律正當性,也賦予遺囑更大的自由。
遺囑為何卡關?
執行面的三大瓶頸
然而,即便修法給予遺囑更大的主權,但「遺囑」本身在執行層面,仍相對脆弱。據統計,台灣每年繼承案件超過十萬件,訴訟量呈爆炸式增長,可見「白紙黑字」的遺囑,並非大家所想像的具有絕對權威性。
遺囑最大的局限在於「易受挑戰性」。實務上,不滿分配結果的繼承人,多半會提出幾種推翻遺囑的主張,包括「遺囑為親簽或蓋章,格式不符」、「被繼承人立遺囑時已缺乏行為能力」、「遺囑筆跡疑似遭模仿,遭偽造」等。
「遺囑屬於《民法》意志的傳遞,但比遺囑更具效力的,其實是保險。」安德信國際法律事務所律師暨會計師林陣蒼分析,保險是商業契約關係,與遺囑兩者在法律位階上的穩定度,可說是「天差地遠」。
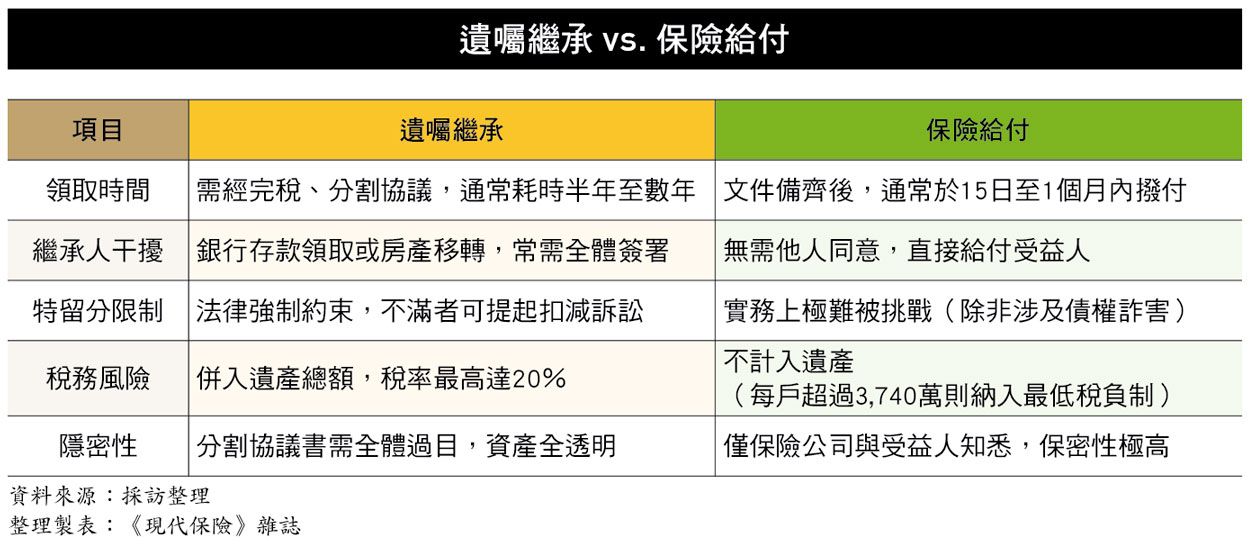
他舉例,遺囑的執行經常卡在幾種行政與司法層面。首先是「遺產稅申報」,「這是處分資產的第一道門檻,通常至少要六至十二個月不等,反之,保險理賠的入帳速度非常快,通常在一個月之內,就能完成給付。保險的優勢是『不計入遺產』,所以不需要像遺產那樣,必須等所有繼承人協調、繳完遺產稅後才能進行分割,只要保險契約有效,理賠金就能跳過這些繁雜的行政手續。」
此外,遺囑分配還得先取得「完稅證明」,若沒拿到這張紙,銀行存款動不了,房產過不了戶。
林陣蒼指出,繼承人要實際拿到遺產,必須先繳完遺產稅,取得完稅證明,之後才能進行遺產分割與執行分配;過程中,家屬間對遺產計算有爭議、導致尚未完稅,遺產就無法進行分割,且只要有一人不願意配合(例如人在國外無法前來,或是對遺囑的真實性提出異議),就會導致遺產分配卡關,甚至演變成漫長的訴訟爭議。
縱使遺囑有進行公證,實務上銀行為了避責,往往仍要求「全體繼承人」簽名領取存款。只要有一人不點頭,就是數年的訴訟。
這也凸顯「保險」具備的極大優勢,因為保險契約的理賠金原則上不屬於遺產,可以直接給付給指定的受益人,完全不需經過這些需要全體繼承人共識的繁雜程序。
保險補位的優勢:
不計遺產、不需共識
「遺囑解決的是『想給誰』,保險解決的是『怎麼趕快給』。」林陣蒼說。
他解釋,保險金在《民法》上具有「不計入遺產」的特性,這是因為保險金的請求權,是基於受益人與保險公司間的契約,而非繼承關係。
林陣蒼建議,投保時避免只寫「法定繼承人」,因為這可能會讓保險金回歸均分邏輯,喪失了「精準照顧」的傳承目的。透過明確指定受益人,被繼承人可以合法繞過特留分糾紛,將資源集中給特定對象。
保險金信託
從「給誰」到「怎麼給」
如果說保險是「快速提現」的短跑健將,那保險信託就是「長期控管」的陪跑者。林陣蒼指出,許多長輩擔心受益人(如未成年子女或心智障礙者)領到巨額理賠金後,遭人誘騙或揮霍一空。這時,「給誰錢(保險)」就可以結合「怎麼給(信託)」。
「遺囑信託」需在身故後由執行人啟動,流程漫長且易受干擾;而「保險金信託」則是在被保險人身故後,由保險公司將理賠金撥入信託專戶,按照委託人的意願進行「分期、定額」並給付給受益人,有助於避免資產被濫用、也能避免受益人爭產,同時還可以指定信託監察人來監督執行。
這些投保樣態
小心被課遺產稅!
儘管保險具備多種優勢,但要注意的是,保險並非繼承稅務的「免死金牌」。國稅局在追討「遺產稅」時,仍會動用「實質課稅原則」來審視投保行為。
目前常見容易被盯上的「稅務風險樣態」包括高齡投保、躉繳保費、短期投保、密集投保、帶病或重病投保、鉅額投保、舉債投保、保險給付相當於或低於已繳保險等特徵。
儘管保險金有三七四○萬的最低稅負制免稅門檻,但若涉及上述不當投保,整筆保險金仍可能被國稅局「視為遺產」,課徵十至二十%的遺產稅。
修法降低了「特留分強制分配」的比例,但如果不主動安排保險,資產依然可能回歸僵化的法定繼承順序。畢竟保險金可說是最即時、流動性最高的傳承之一,有效解決稅務與緊急生活費,若再搭配信託,就能確保給予摯愛的人最體貼的承諾與保障。
| 編輯推薦 | ||
市場動態 2017年全球保險理賠 瑞再:史上第三高極端氣候釀災,不分國界!瑞士再保公布2017年全球保險賠款報告,初估2017年全球保險業理賠達1,3... | 市場訊息 中國人壽:中壽開發金生日同歡 壘球賽展現同仁旺盛團結力為打造健康企業理念,帶動同仁健康運動風氣,由中國人壽主辦的第十一屆凱基盃壘球賽4/27(六)於美堤河... | 投資理財 【節稅創富保典】112年度報稅適用!用保險創造財富 傳承資產保險是所有金融理財工具中,最具節稅功能的,除了節稅,透過受益人的指定與變更,妥善規劃遺產及結合保險信... |