| 收件人姓名: | |
| 收件人Email: | |
| 寄件人電話: | |


高溫、大火、洪災……全球各地災難新聞頻傳,這不是意外,而是極端氣候帶來的一連串事故,顯見氣候變遷對於人們的生活風險正與日俱增,而身為提供企業與民眾身家財產保障的保險業者,該如何因應防範?
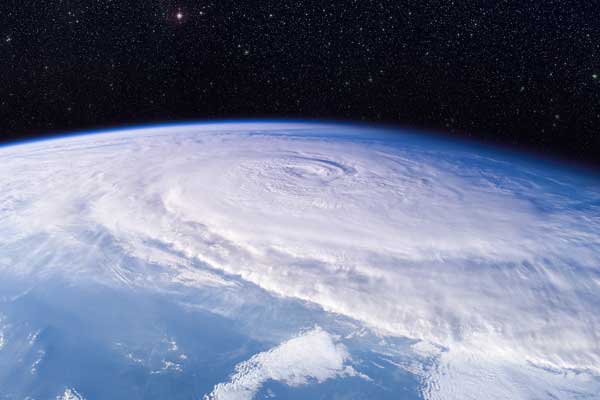
根據聯合國氣候變遷專門委員會(IPCC)的報告指出,保險業面對的氣候變遷風險,主要有實體風險、轉型風險與訴訟風險。
實體風險是人類因熱浪、乾旱等極端氣候所造成的生命財產損失,以往可能每10年才會遭遇一次極端氣候,現在發生的次數比以前更快、更多;光是2020年全球因氣候變遷造成的損失就高達1,409億美金,如澳洲大火、印度洪災、日本九州洪災等自然災害,讓人猝不及防。
轉型風險則是隨著氣候法規制定所造成的營運衝擊,如2015年於聯合國氣候峰會通過的《巴黎協定》,195個國家簽署同意力抗全球暖化,在這類協議之下,各國需推出相對因應措施,如淨零碳排、邊境碳稅,連帶就會影響到產業的營運策略。就保險業來說,在氣候政策衝擊之下,成功將被重新定義,未來不再只是看財務績效,而是聚焦在投資是否投入減碳作為或低碳事業。
 而因氣候導致的訴訟風險,在短短四年內暴增75%,根據聯合國2020年發表的報告,2017到2020年氣候訴訟件數上升75%,從2017年的884件上升到2020年的1,550件,顯見氣候變遷對於保險業帶來的風險正逐漸擴大。
以往訴訟風險較少被討論,如今因為幾場國際訴訟而受到關注。資誠永續發展服務公司董事長李宜樺日前於2021年保險業風險管理趨勢論壇分享一起訴訟案例。阿拉斯加能源公司AES,因氣候變遷造成能源生產影響到居住安全而陷入訴訟,因而要求其承保相關責任的保險公司Steadfast理賠。
最後法院裁決保險公司不用賠,判決理由有三,第一,法院認為氣候變遷造成的損害不是意外事件,不符合商業保險的要件;第二,氣候變遷造成的損害,在保險成案前就已存在,只是延續到保險期間;第三,溫室氣體造成的損害,不在承保範圍內。
氣候變遷對於保險公司帶來的風險已顯而易見,而且氣候變遷已是現在進行式,保險業者若沒有快速掌握趨勢並做出因應對策,恐將面臨更大的風險壓力。
| 編輯推薦 | ||
財產保險 Uber襲捲全球 產險業者準備好了?2009年創立、2012年進軍各國、2014年襲捲全球傳統計程車產業的Uber,短短5年市值規模已高... | 市場訊息 產險公會:召開第9屆第2次會員代表大會 保險局施局長等長官及保發中心簡董事長等嘉賓 均親自蒞臨期勉同業並致賀詞李理事長於會中表示,截至112年6月底止住宅地震保險有效保單數為3,460,730件,平均投保率為3... | 市場訊息 《重要新聞》2023年11月03日
勞動部:育嬰不分父母 留職停薪津貼助安心陪伴子女
... |